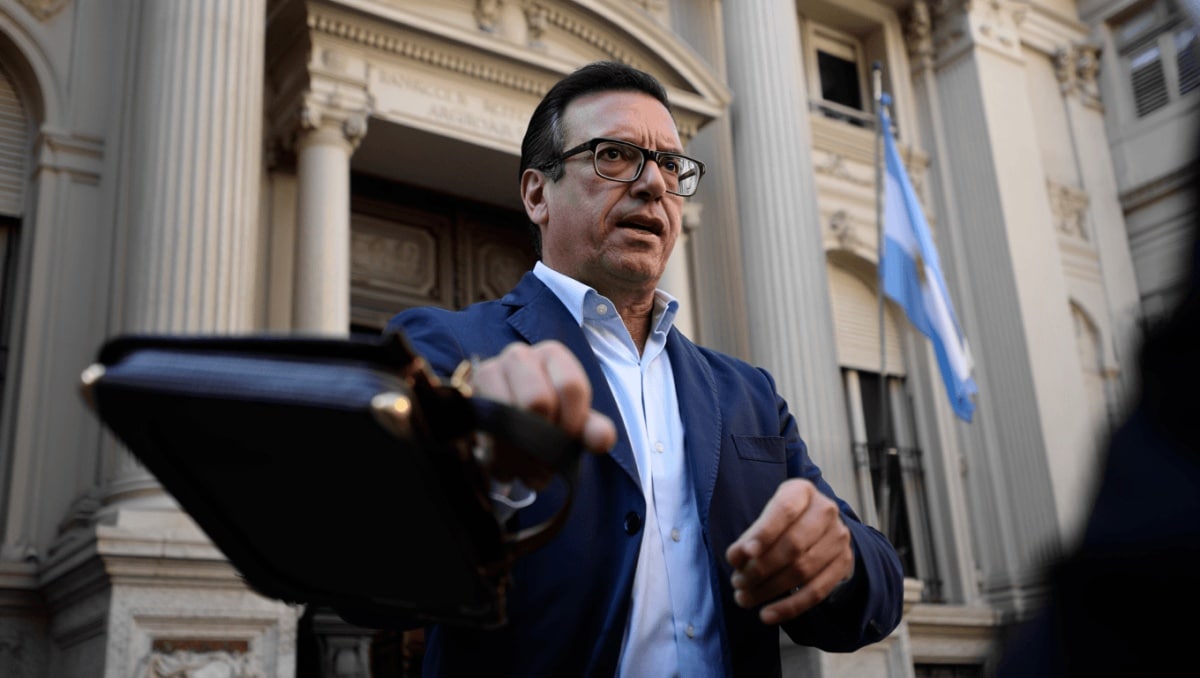
El proyecto de reforma de la Carta Orgánica del Banco Central vuelve al centro del debate económico: propone asignar a la entidad un único objetivo claro —preservar el valor del peso y cuidar la estabilidad financiera— en lugar de los fines múltiples introducidos en 2012. La discusión no es abstracta: las decisiones sobre el mandato del banco afectan directamente la inflación, las tasas de interés y el costo de la vida de los ciudadanos.
La iniciativa oficial recupera el enfoque que adoptaron la mayoría de los bancos centrales de la región y del mundo desarrollado: poner la estabilidad de precios como prioridad. Desde 2012, la carta del BCRA incorporó objetivos adicionales como el fomento del empleo y la promoción de la producción nacional, lo que sus críticos señalan como fuente de intervenciones discrecionales y financiación oculta del gasto público.
Quienes defienden mantener un mandato múltiple sostienen que la inflación responde a factores estructurales —escasez de divisas, rigideces productivas y conflicto distributivo— y no sólo a la expansión monetaria. Sin embargo, la experiencia comparada muestra que las economías que redujeron la inflación a un dígito se apoyaron sistemáticamente en regímenes de metas de inflación y en la gestión de la tasa de interés como herramienta clave para anclar expectativas.
Gallardo cuestiona a Ecuador: equipo perdió la pasión y faltó hambre de triunfo
Argentina, destino atractivo para inversores: Michael Hoe Knudsen destaca oportunidades
La propuesta contempla también normas concretas para limitar el financiamiento del Tesoro a través del banco central y dispone que las utilidades del BCRA se destinen prioritariamente a la reducción de deuda pública. Eso modifica reglas prácticas que, en el pasado, permitieron transferencias indirectas hacia políticas que no fueron aprobadas con transparencia fiscal.
Tres argumentos que sostienen el mandato único
Recientes exposiciones de autoridades monetarias internacionales —incluida una presentación reciente de una integrante del Comité Ejecutivo del Banco Central Europeo— sintetizan por qué el mandato único se considera preferible en el contexto actual:
- Choques de oferta y prioridades contrapuestas: cuando la economía enfrenta una disrupción en la oferta (por ejemplo, una crisis energética), subir precios y caer la actividad pueden ocurrir simultáneamente. Obligaciones duales empujan a los bancos a relajar la política para proteger el empleo, lo que puede derivar en inflación persistente. Con un solo objetivo, la estabilidad de precios tiene prioridad como fundamento de un empleo sostenible en el tiempo.
- Efectos transitorios por inversiones tecnológicas: la expansión en infraestructura vinculada a la inteligencia artificial y otras inversiones en capital puede elevar la demanda y presionar los precios en el corto plazo; a la larga, esas tecnologías mejoran la productividad. La política monetaria debe diferenciar entre señales temporales y cambios estructurales.
- Presión política y credibilidad institucional: mandatos que incluyen explícitamente la creación de empleo facilitan la intervención política sobre las tasas. La exigencia recurrente de mantener tasas bajas por razones electorales erosiona la credibilidad del banco y desancla expectativas inflacionarias.
El debate no es sólo técnico: tiene consecuencias prácticas que inciden en los bolsillos. Un banco central con mandato difuso puede convertirse en un canal de financiación indirecta del gasto, con costos que se trasladan a ahorristas y a la competitividad externa. Por el contrario, reglas claras sobre el financiamiento público y la asignación de utilidades apuntan a mayor transparencia y a evitar que el costo de las políticas se oculte en la contabilidad monetaria.
No obstante, la letra de la ley no garantiza por sí sola la estabilidad. La reforma plantea exigir mayorías calificadas en el Congreso para evitar cambios repentinos en la normativa; aun así, esa protección puede ser vulnerable a nuevas iniciativas legislativas si no existe un consenso social y político que respalde la autonomía del banco.
La experiencia argentina reciente ilustra estos riesgos: decisiones litigiosas sobre reservas y el destino de fondos previsionales se impusieron en el pasado con avales judiciales o legislativos, mientras que otros intentos de cambiar reglas tributarias fueron neutralizados por la movilización de sectores afectados cuando el daño fue inmediato y visible. Esa diferencia entre costos inmediatos y perjuicios diferidos explica por qué la institucionalidad necesita apoyo cívico además de un texto legal robusto.
Un análisis de alcance global, que cubre más de un centenar de países y varias décadas, aporta evidencia empírica relevante: los regímenes con mandatos múltiples tienden a mostrar tasas de inflación más altas en promedio y no muestran ganancias sostenidas en empleo a largo plazo. Esa conclusión refuerza la idea de que mezclar objetivos macroeconómicos en la carta del banco central suele introducir tensiones que terminan favoreciendo la variabilidad de precios.
En síntesis, la reforma propuesta por el Gobierno se alinea con prácticas internacionales y con estudios empíricos que privilegian la estabilidad de precios como condición para una economía predecible. Pero la verdadera prueba será la capacidad de las instituciones y de la sociedad para mantener ese marco frente a incentivos políticos de corto plazo; sin respaldo social ni resultados económicos creíbles, cualquier protección legal puede resultar insuficiente.